Domain lernfreund.de kaufen?
Wir ziehen mit dem Projekt
lernfreund.de um.
Sind Sie am Kauf der Domain
lernfreund.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lernfreund.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Wie können Online-Kurse dazu beitragen, lebenslanges Lernen und berufliche Fortbildung zu fördern?
Online-Kurse bieten flexible Lernmöglichkeiten, die es den Menschen ermöglichen, sich kontinuierlich weiterzubilden, unabhängig von Ort und Zeit. Durch die Vielfalt an Themen und Kursen können individuelle Interessen und berufliche Bedürfnisse gezielt gefördert werden. Zudem ermöglichen Online-Kurse den Zugang zu aktuellen Informationen und Technologien, die für die berufliche Weiterentwicklung entscheidend sind. **


Ähnliche Suchbegriffe für Allgemeine Verbindlichkeit
Top-Angebote
Produkte zum Begriff Allgemeine Verbindlichkeit:
-
Allgemeine Didaktik einer Bildung für nachhaltige Entwicklung, Schulbücher von Stiftung Zukunftsrat / Baustelle Zukunft, Robert UntereggerDas Buch "Allgemeine Didaktik einer Bildung für nachhaltige Entwicklung" bietet eine umfassende Einführung in die Konzepte und Methoden der Bildung für nachhaltige Entwicklung (BNE). Es richtet sich an Lehrpersonen und Pädagog*innen, die Kinder und Jugendliche dazu befähigen möchten, aktiv zu einer nachhaltigen Zukunft beizutragen. Der Inhalt ist stufengerecht aufbereitet und reicht vom Kindergarten bis zur Sekundarstufe II. Die Autor*innen betonen die Bedeutung des Handelns als Lernprozess und bieten praxisnahe Ansätze, um BNE im Unterricht zu integrieren. Das Buch ermutigt dazu, eigene Gestaltungsspielräume zu erkunden und eine persönliche Position zu entwickeln, um den eigenen Unterricht zu bereichern. Es ist ein wertvolles Werkzeug für alle, die sich mit der Thematik der nachhaltigen Entwicklung auseinandersetzen und diese in ihre Lehrpraxis einfliessen lassen möchten.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
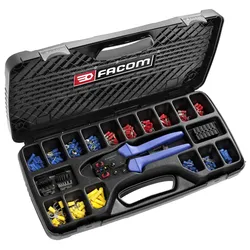
FACOM Sortiment Allgemeine Elektrik 21tlgSortiment "Allgemeine Elektrik" - Anpresszange, Kabelverbinder Kunststoffkasten, 21-tlg.Produktstärken:Zur Anpressung von isolierten Kabelverbindungen: 1,5 - 2,5 - 6 mm2Anpressung von nicht isolierten Kabelverbindungen: 1,5 - 2,5 - 6 mm2Abisolieren: 0,75 bis 6 mm2Integrierte Kabelschneidfunktion.Technische Daten:[kg]: 1,85Lieferumfang:Anpresszange: 449BSortiment mit 20 Modellen isolierter Kabelverbindungen und Zubehör wie Ösen, Kabelschuhe, Hülsen, Stecker und Steckhülsen304,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Musiklehre, Fachbücher von Laura KrämerZiel dieses neuen, grundlegenden Bandes ist es, unter Anwendung sowohl traditioneller als auch aktueller Methoden das Wissen zu den Kerngebieten der Musiklehre – Akustik, Kontrapunkt, Harmonik, Rhythmus/Metrum und musikalische Form – zu vermitteln. Die Darstellung bezieht sich vor allem auf die sogenannte abendländische Musik des 15. bis 20. Jahrhunderts und vermittelt Denkweisen, Entwicklungslinien und Gestaltungsprinzipien, die als allgemein gelten dürfen. Ein Werkzeugkasten zum Lieder-Harmonisieren, Arrangieren, Transponieren, Ad-hoc-Analysieren und Blattspiel/Partiturspiel schlägt den Bogen vom Wissen zum Können. Durch das ausführliche Register eignet sich das Buch auch sehr gut als Nachschlagewerk.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **

Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Allgemeine Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Psychologie: Lernen und Gedächtnis, Sachbücher von Edgar ErdfelderDas Buch "Allgemeine Psychologie: Lernen und Gedächtnis" bietet eine umfassende Analyse der kognitiven Funktionen Lernen und Gedächtnis, die sowohl in Bildungskontexten als auch im Alltag von zentraler Bedeutung sind. Es beleuchtet die grundlegenden Gesetzmässigkeiten, die für alle Menschen gelten, und stellt zentrale Befunde, Theorien und Methoden der Lern- und Gedächtnispsychologie vor. Die Autorin Edgar Erdfelder behandelt sowohl elementare als auch elaborierte Lernformen sowie die verschiedenen Gedächtnisarten, einschliesslich der Faktoren, die die Enkodierung, Speicherung und den Abruf von Informationen beeinflussen. Darüber hinaus werden praxisrelevante Implikationen für verschiedene Bereiche wie Klinische Psychologie, Neuropsychologie und Pädagogische Psychologie aufgezeigt, was das Buch zu einer wertvollen Ressource für Studierende und Fachleute macht.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Didaktik einer Bildung für nachhaltige Entwicklung, Schulbücher von Stiftung Zukunftsrat / Baustelle Zukunft, Robert UntereggerDas Buch "Allgemeine Didaktik einer Bildung für nachhaltige Entwicklung" bietet eine umfassende Einführung in die Konzepte und Methoden der Bildung für nachhaltige Entwicklung (BNE). Es richtet sich an Lehrpersonen und Pädagog*innen, die Kinder und Jugendliche dazu befähigen möchten, aktiv zu einer nachhaltigen Zukunft beizutragen. Der Inhalt ist stufengerecht aufbereitet und reicht vom Kindergarten bis zur Sekundarstufe II. Die Autor*innen betonen die Bedeutung des Handelns als Lernprozess und bieten praxisnahe Ansätze, um BNE im Unterricht zu integrieren. Das Buch ermutigt dazu, eigene Gestaltungsspielräume zu erkunden und eine persönliche Position zu entwickeln, um den eigenen Unterricht zu bereichern. Es ist ein wertvolles Werkzeug für alle, die sich mit der Thematik der nachhaltigen Entwicklung auseinandersetzen und diese in ihre Lehrpraxis einfliessen lassen möchten.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Sortiment Allgemeine Elektrik 21tlgSortiment "Allgemeine Elektrik" - Anpresszange, Kabelverbinder Kunststoffkasten, 21-tlg.Produktstärken:Zur Anpressung von isolierten Kabelverbindungen: 1,5 - 2,5 - 6 mm2Anpressung von nicht isolierten Kabelverbindungen: 1,5 - 2,5 - 6 mm2Abisolieren: 0,75 bis 6 mm2Integrierte Kabelschneidfunktion.Technische Daten:[kg]: 1,85Lieferumfang:Anpresszange: 449BSortiment mit 20 Modellen isolierter Kabelverbindungen und Zubehör wie Ösen, Kabelschuhe, Hülsen, Stecker und Steckhülsen304,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Wie können Online-Kurse dazu beitragen, lebenslanges Lernen und berufliche Fortbildung zu fördern?
Online-Kurse bieten flexible Lernmöglichkeiten, die es den Menschen ermöglichen, sich kontinuierlich weiterzubilden, unabhängig von Ort und Zeit. Durch die Vielfalt an Themen und Kursen können individuelle Interessen und berufliche Bedürfnisse gezielt gefördert werden. Zudem ermöglichen Online-Kurse den Zugang zu aktuellen Informationen und Technologien, die für die berufliche Weiterentwicklung entscheidend sind. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Allgemeine Verbindlichkeit
-
Allgemeine Musiklehre, Fachbücher von Laura KrämerZiel dieses neuen, grundlegenden Bandes ist es, unter Anwendung sowohl traditioneller als auch aktueller Methoden das Wissen zu den Kerngebieten der Musiklehre – Akustik, Kontrapunkt, Harmonik, Rhythmus/Metrum und musikalische Form – zu vermitteln. Die Darstellung bezieht sich vor allem auf die sogenannte abendländische Musik des 15. bis 20. Jahrhunderts und vermittelt Denkweisen, Entwicklungslinien und Gestaltungsprinzipien, die als allgemein gelten dürfen. Ein Werkzeugkasten zum Lieder-Harmonisieren, Arrangieren, Transponieren, Ad-hoc-Analysieren und Blattspiel/Partiturspiel schlägt den Bogen vom Wissen zum Können. Durch das ausführliche Register eignet sich das Buch auch sehr gut als Nachschlagewerk.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Betriebswirtschaftslehre, Fachbücher von Thomas HutzschenreuterStimmen zum Buch: „Dieses Lehrbuch zur Allgemeinen Betriebswirtschaftslehre vermittelt für Bachelor-Studierende in sehr prägnanter Weise und mit einem Blick für das Wesentliche einen sehr guten Einstieg in die wichtigsten Fragestellungen der Betriebswirtschaftslehre.“ Prof. Dr. Dr. h.c. Sönke Albers, KLU, Hamburg „Dieses kompakte, zeitgemässe Grundlagenwerk stellt das gesamte Spektrum der BWL auf durchgehend hohem Niveau dar. Eine äusserst gelungene Verbindung von theoretischer Fundierung und starkem Praxisbezug.“ Prof. Dr. Dr. h.c. Henning Kagermann, ehemaliger Präsident der acatech, ehemaliger Vorstandssprecher der SAP AG „Dieses ausgezeichnete Lehrbuch von Thomas Hutzschenreuter ist eine profunde Einführung in die Betriebswirtschaftslehre, die Studenten im Bachelorstudium für das Fach begeistert und eine Reihe hochaktueller Themen anhand von Fallstudien verständlich darstellt.“ Prof. em. Dr. Prof. h.c. Dr. h.c. Ralf Reichwald, TU München „Ein wichtiger Vorteil dieses Grundlagenlehrbuches ist, dass es gerade die nicht leicht zu vermittelnden Bereiche des Finanzmanagements und Rechnungswesens theoretisch sehr gut fundiert und dazu noch in sehr anschaulicher Weise vermittelt.“ Prof. Dr. Dr. h.c. Jürgen Weber, WHU – Otto Beisheim School of Management, Vallendar In der 7. Auflage wurden alle Kapitel, insbesondere auch mit Hinblick auf die Themen Digitalisierung und Nachhaltigkeit, vollständig überarbeitet. Aktuelle Herausforderungen und Implikationen im Zusammenhang mit Pandemien sowie aktuelle Entwicklungen – wie z.B. Brexit, Freihandelsabkommen, Wirecard Skandal, Elektromobilität, Influencer Marketing und Agilität – wurden aufgenommen. Zusatzmaterial erhalten Sie via App: Laden Sie die Springer Nature Flashcards-App kostenlos herunter und nutzen Sie als Printbuchkäufer exklusive Inhalte, um Ihr Wissen zu prüfen. Der Inhalt Unternehmen und Märkte Unternehmertum und Unternehmensführung Unternehmensumfelder und Unternehmensentwicklung Unternehmenserfolg und Liquidität.44,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Bankbetriebswirtschaft, Fachbücher von Olaf FischerKurz und prägnant bringt Ihnen das vorliegende Werk die prüfungsrelevanten, in zahlreichen Vorlesungen durchgesprochenen Stoffinhalte konkret ins Gedächtnis. Anhand von Fragen und Fällen trainieren Sie die für das erfolgreiche Bestehen der Prüfung relevanten Fachkenntnisse. Der Textteil ist übersichtlich gestaltet anhand von Schaubildern, Merksätzen und wichtigen Schlagworten. Die Musterbeispiele sind der Praxis entnommen. Die Fragen und Fälle klopfen das notwendige Prüfungswissen ab.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.